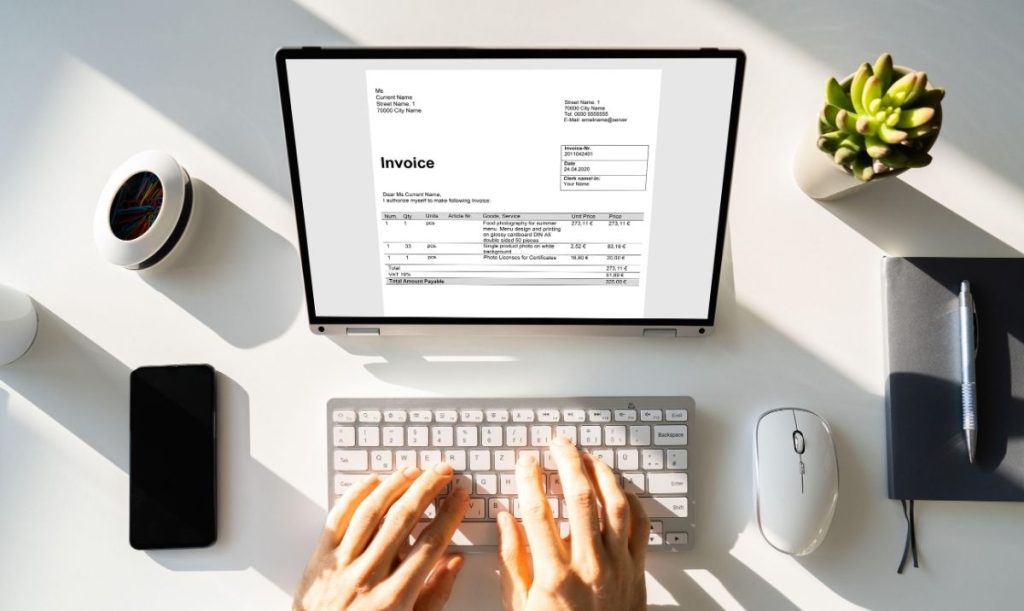

- Cosa si intende per dati di fatturazione
- Dati obbligatori del soggetto che emette la fattura
- Dati obbligatori del cliente o destinatario
- Dati descrittivi della fattura
- Dati fiscali e IVA
- Dati aggiuntivi obbligatori nella fattura elettronica
- Tabella riepilogativa dei dati obbligatori nella fatturazione elettronica
- Errori comuni da evitare nella compilazione dei dati
- Perché utilizzare strumenti digitali per la fatturazione
- Domande Frequenti
Emettere una fattura corretta è un passaggio fondamentale per professionisti, freelance e aziende. Con l’introduzione della fatturazione elettronica, la compilazione dei dati è diventata più strutturata, ma anche più controllata. Inserire informazioni incomplete o errate può causare lo scarto della fattura o problemi in fase di controllo fiscale.
Conoscere quali dati sono obbligatori per la fatturazione permette di evitare errori, rispettare la normativa e gestire i documenti in modo più semplice ed efficiente.
Cosa si intende per dati di fatturazione
I dati di fatturazione sono tutte le informazioni fiscali e anagrafiche che devono essere inserite all’interno di una fattura affinché sia valida dal punto di vista legale e tributario.
Questi dati servono a identificare in modo univoco:
- Chi emette la fattura.
- Chi la riceve.
- L’operazione economica effettuata.
- L’importo e il regime fiscale applicato.
Nel caso della fattura elettronica, tali informazioni vengono trasmesse all’Agenzia delle Entrate tramite il Sistema di Interscambio (SdI), che effettua controlli automatici sulla correttezza dei dati inseriti.
Dati obbligatori del soggetto che emette la fattura
Il primo blocco di informazioni riguarda chi emette la fattura, ovvero il cedente o prestatore. Questi dati devono essere sempre presenti e corretti.
I dati richiesti sono:
- Denominazione o nome e cognome (per persone fisiche o società).
- Partita IVA.
- Codice fiscale (obbligatorio se diverso dalla Partita IVA).
- Indirizzo completo della sede (via, numero civico, CAP, comune, provincia).
- Regime fiscale (ordinario, forfettario, ecc.).
Dati obbligatori del cliente o destinatario
Anche i dati del cliente che riceve la fattura devono essere compilati con attenzione. Le informazioni variano leggermente a seconda che il destinatario sia un privato, un professionista o un’azienda.
In generale, i dati richiesti sono:
- Denominazione o nome e cognome del cliente.
- Partita IVA oppure codice fiscale.
- Indirizzo di residenza o sede legale.
- Codice destinatario o indirizzo PEC (per la fattura elettronica).
Nel caso di clienti privati senza Partita IVA, il codice fiscale resta l’elemento principale per l’identificazione.
Dati descrittivi della fattura
Oltre ai dati anagrafici, una fattura deve contenere tutte le informazioni che descrivono l’operazione effettuata. Questi dati sono essenziali per comprendere cosa è stato venduto o quale servizio è stato erogato.
Devono essere indicati:
- Numero progressivo della fattura, che la identifica in modo univoco.
- Data di emissione.
- Descrizione del bene o del servizio.
- Quantità e unità di misura, se applicabili.
- Prezzo unitario e importo totale.
Una descrizione chiara e coerente riduce il rischio di contestazioni e facilita eventuali verifiche future.
Dati fiscali e IVA
La sezione fiscale è una delle più delicate della fattura. Qui vengono indicati gli elementi che determinano il calcolo delle imposte.
I principali dati fiscali includono:
- Aliquota IVA applicata (es. 22%, 10%, 4%).
- Imponibile.
- Importo dell’IVA.
- Totale fattura.
In alcuni casi specifici, come il regime forfettario o le operazioni esenti, è necessario indicare una dicitura obbligatoria che spieghi il motivo dell’esenzione o della non applicazione dell’IVA.
Dati aggiuntivi obbligatori nella fattura elettronica
La fattura elettronica richiede alcune informazioni aggiuntive rispetto alla fattura tradizionale, perché deve essere interpretata correttamente dal Sistema di Interscambio.
Tra questi dati troviamo:
- Formato XML, che struttura le informazioni in campi predefiniti.
- Codice destinatario o PEC del cliente.
- Tipo documento (fattura, nota di credito, parcella, ecc.).
- Natura dell’operazione, nei casi di IVA non applicata.
Se uno di questi dati è mancante o errato, la fattura può essere scartata dal SdI e considerata come non emessa.
Tabella riepilogativa dei dati obbligatori nella fatturazione elettronica
| Categoria di dati | Dati obbligatori | Note utili |
| Dati del soggetto che emette la fattura | Denominazione o nome e cognome. Partita IVA. Codice fiscale (se diverso dalla P. IVA). Indirizzo completo della sede. Regime fiscale. | Identificano in modo univoco il cedente o prestatore |
| Dati del cliente o destinatario | Denominazione o nome e cognome. Partita IVA o codice fiscale. Indirizzo di residenza o sede legale. Codice destinatario o PEC. | Per i privati senza P. IVA è sufficiente il codice fiscale |
| Dati descrittivi della fattura | Numero progressivo. Data di emissione. Descrizione del bene o servizio. Quantità e unità di misura (se previste). Prezzo unitario e importo totale. | Devono descrivere chiaramente l’operazione effettuata |
| Dati fiscali e IVA | Aliquota IVA applicata. Imponibile. Importo IVA. Totale fattura. | In caso di esenzione o regime forfettario serve una dicitura obbligatoria |
| Dati aggiuntivi per la fattura elettronica | Formato XML. Codice destinatario o PEC. Tipo documento. Natura dell’operazione | Dati necessari per l’invio corretto tramite SdI |
Errori comuni da evitare nella compilazione dei dati
Anche un piccolo errore può compromettere la validità della fattura. Alcuni degli sbagli più frequenti sono:
- Inserire una Partita IVA errata o cessata.
- Dimenticare il codice destinatario.
- Usare una descrizione troppo generica.
- Applicare un’aliquota IVA non corretta.
- Non indicare le diciture obbligatorie nei casi particolari.
Controllare con attenzione i dati prima dell’invio è sempre una buona pratica, soprattutto nella fatturazione elettronica.
Perché utilizzare strumenti digitali per la fatturazione
Gestire correttamente i dati di fatturazione richiede precisione, aggiornamento normativo e attenzione ai dettagli. Gli strumenti digitali per la fatturazione aiutano a ridurre il rischio di errori formali e semplificano le attività amministrative quotidiane.
Un gestionale pensato per professionisti e PMI, come Kubik, consente di:
Tenere sotto controllo documenti, clienti e flussi amministrativi in un unico ambiente.
Compilare in modo guidato tutti i dati obbligatori di fatturazione.
Gestire la fatturazione elettronica nel rispetto delle regole dell’Agenzia delle Entrate.
Ridurre il rischio di scarti da parte del Sistema di Interscambio.
Domande Frequenti
Quali dati sono obbligatori per emettere una fattura elettronica?
Sono obbligatori i dati del soggetto emittente e del cliente, il numero e la data della fattura, la descrizione dell’operazione, gli importi, l’IVA o le diciture di esenzione e il codice destinatario o la PEC.
Posso emettere una fattura senza Partita IVA del cliente?
Sì, nel caso di clienti privati è sufficiente indicare il codice fiscale. La Partita IVA è obbligatoria solo per professionisti e aziende.
Cosa succede se una fattura elettronica viene scartata?
Se il Sistema di Interscambio scarta la fattura, questa si considera come non emessa. È necessario correggere l’errore e reinviarla entro i termini previsti.
È obbligatorio indicare l’indirizzo completo in fattura?
Sì. L’indirizzo completo della sede o della residenza del soggetto che emette e riceve la fattura è un dato obbligatorio. Nella fattura elettronica queste informazioni vengono utilizzate anche per i controlli formali del Sistema di Interscambio.
Posso correggere una fattura con dati errati già inviata?
Sì. Se una fattura è stata accettata ma contiene errori, è possibile correggerla emettendo una nota di credito e successivamente una nuova fattura con i dati corretti. In caso di scarto da parte del SdI, invece, la fattura va semplicemente corretta e reinviata.